Thị Trường
Anthropic Nộp S-1/A: Quý 3 Doanh Thu 17 Tỷ USD, Lỗ Hoạt Động 567 Triệu, Cam Kết 895 Tỷ USD
Ban Biên Tập Locaith ·
Ngày 2/11/2026 Anthropic, PBC nộp lên Uỷ ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) bản sửa đổi S-1/A, bản đầu tiên sửa hồ sơ IPO công khai nộp ngày 26/10. Bản 26/10 chỉ có kết quả đến 30/6 và để trống các tổng cam kết và thanh khoản; bản 2/11 thêm quý 3 và điền các số đó. Locaith tải cả hai bản từ EDGAR, đọc phần kết quả hoạt động, thanh khoản và nghĩa vụ hợp đồng, rồi cộng lại các tổng. Doanh thu quý 3 là 16,956 tỉ USD, tăng 46,7% so với quý 2 (quý trước tăng 144%). Công ty quay lại lỗ hoạt động 567 triệu USD sau khi lãi 974 triệu USD ở quý 2. Lỗ ròng 23,291 tỉ USD gần như toàn bộ là bút toán kế toán. Tổng cam kết thuê và mua điện toán là 895,4 tỉ USD, nhưng chỉ khoảng 7,8% đến hạn trong 12 tháng tới. Giá chào bán và số cổ phiếu vẫn để trống.
Quý 3 trong một bảng
Dưới đây là ba quý gần nhất lấy từ bảng kết quả theo quý trong hồ sơ (triệu USD; hồ sơ ghi bảng quý là chưa kiểm toán). Các số tăng so với quý trước, tỉ lệ chi phí điện toán và biên điều chỉnh do Locaith tính hoặc chép từ hồ sơ như ghi chú.
| Chỉ tiêu | Q1/2026 | Q2/2026 | Q3/2026 |
|---|---|---|---|
| Doanh thu | 4.731 | 11.555 | 16.956 |
| Tăng so với quý trước (Locaith tính) | +132% | +144% | +47% |
| Chi phí điện toán và hạ tầng | 3.387 (72% doanh thu) | 5.558 (48%) | 9.863 (58%) |
| Lãi/lỗ hoạt động (GAAP) | −1.667 | +974 | −567 |
| Chi phí cổ phiếu cho nhân viên | 924 | 1.261 | 1.070 |
| Đóng góp từ thiện phi tiền mặt (chương trình đối ứng quyên góp) | 126 | 0 | 1.960 |
| Lãi/lỗ hoạt động điều chỉnh | −617 | +2.235 | +2.463 |
| Biên hoạt động điều chỉnh | −13% | 19% | 15% |
| Thay đổi giá trị hợp lý của trái phiếu chuyển đổi và công cụ phái sinh | −12.791 | −59.597 | −21.936 |
| Lỗ ròng | −14.439 | −66.309 | −23.291 |
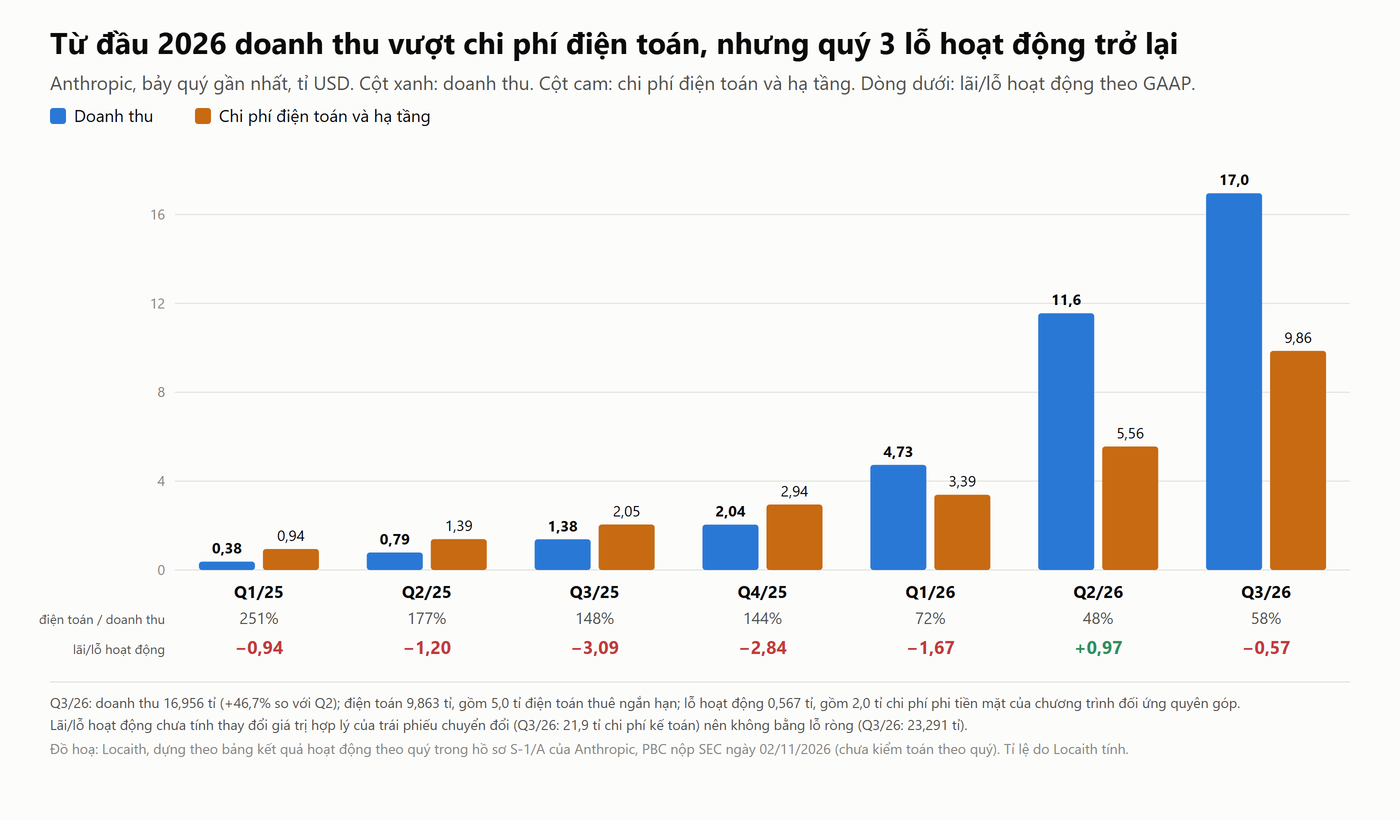
Locaith cộng lại các quý: doanh thu chín tháng 33,242 tỉ USD (hồ sơ: 33,2 tỉ, tăng 1.206% so với 2,5 tỉ cùng kỳ năm trước), lỗ hoạt động chín tháng 1,260 tỉ (hồ sơ: 1,3 tỉ), lỗ ròng chín tháng 104,039 tỉ (hồ sơ: 104,0 tỉ). Các số CNBC đăng ngày 2/11 (doanh thu quý 3 khoảng 17 tỉ, lỗ ròng quý 3 23,29 tỉ, cam kết 895,4 tỉ, lỗ ròng chín tháng 104 tỉ) đều khớp với hồ sơ.
Vì sao quý 3 quay lại lỗ hoạt động
Hồ sơ nêu hai nguyên nhân: 5,0 tỉ USD điện toán mua theo cam kết ngắn hạn, loại mà hồ sơ nói hiện đắt hơn đáng kể so với điện toán cùng loại mua theo hợp đồng nhiều năm, và 2,0 tỉ USD chi phí phi tiền mặt của chương trình đối ứng quyên góp. Chương trình này cho nhân viên cam kết một phần cổ phần hoặc tiền thu được vào quỹ từ thiện, và công ty đối ứng bằng cổ phiếu hạng N; hồ sơ nói giá trị khoản đối ứng gắn với giá trị cổ phần của nhân viên. Chín tháng đầu năm chương trình này tốn 2,1 tỉ USD, khoảng 6% tổng chi phí hoạt động, và gần như toàn bộ rơi vào quý 3 (1,96 tỉ).
- Hồ sơ không nêu mức đắt hơn của 5,0 tỉ USD kia, nên Locaith không thể nói quý 3 sẽ ra sao nếu không có nó. Đó là chi phí gộp của điện toán thuê ngắn hạn, không phải khoản chênh lệch so với giá dài hạn. Cộng ngược hai khoản vào lỗ hoạt động để ra một con số "lẽ ra" sẽ sai.
- Chi phí điện toán tăng từ 48% lên 58% doanh thu dù doanh thu tăng gần 47%. Hồ sơ giải thích công ty thường mua điện toán trước 12 đến 18 tháng, nên chi phí gần như cố định ngắn hạn và tăng khi năng lực mới được giao.
- Lãi hoạt động điều chỉnh vẫn dương 2,463 tỉ USD (biên 15%, từ 19% ở quý 2). Chỉ số này loại chi phí cổ phiếu (1,070 tỉ), đóng góp từ thiện phi tiền mặt (1,960 tỉ) và vụ dàn xếp Bartz. Locaith kiểm: −567 + 1.070 + 1.960 = 2.463, khớp bảng. Hai khoản bị loại là chi phí thật theo GAAP; việc chúng đáng bị loại hay không là chuyện nhà đầu tư tự đánh giá.
- Giá giảm cắt khoảng 600 triệu USD doanh thu quý 3 (hồ sơ: giảm giá khi ra phiên bản mô hình mới và chiết khấu hợp đồng, bù vào phần tăng do dùng nhiều hơn). Locaith tính: bằng 3,5% doanh thu quý và khoảng 11% mức tăng 5,4 tỉ so với quý 2.
Lỗ ròng 23,3 tỉ USD: gần hết là bút toán kế toán
Trong quý 3, thay đổi giá trị hợp lý của trái phiếu chuyển đổi, công cụ phái sinh và SAFE là chi phí 21,936 tỉ USD, vì giá trị doanh nghiệp tăng làm nghĩa vụ chuyển đổi tăng giá trị. Chín tháng là 94,324 tỉ trên lỗ ròng 104,039 tỉ. Locaith trừ ra: lỗ ròng quý 3 chưa tính khoản này khoảng 1,36 tỉ USD, chín tháng khoảng 9,7 tỉ. Phần 9,7 tỉ còn gồm thu nhập và chi phí khác ròng âm 10,4 tỉ, mà hồ sơ mô tả chủ yếu do ghi nhận ban đầu và thay đổi giá trị hợp lý của tài sản và nợ theo các thoả thuận tài trợ với đối tác (Ghi chú 4 của báo cáo tài chính; Locaith chưa đọc ghi chú này nên không tách thêm).
Tăng trưởng chậm lại, nhưng từ mức rất cao
- Tăng so với quý trước: 132% (Q1), 144% (Q2), 47% (Q3). So với cùng kỳ năm trước, quý 3 tăng 1.127% (12,3 lần). Hồ sơ viết rõ công ty không kỳ vọng doanh thu tiếp tục tăng ở tốc độ tương đương và có thể giảm đáng kể, nhanh hơn dự tính.
- Khách hàng lớn: số khách chi từ 100.000 USD trở lên (tính 12 tháng) tăng từ khoảng 400 (31/3/2025) lên hơn 11.900 (30/9/2026). Không khách nào chiếm hơn 10% doanh thu chín tháng, nhưng năm khách lớn nhất chiếm khoảng 25%, và nhiều khách trong nhóm này không ký hợp đồng dài hạn hoặc sắp hết hạn.
- Cơ cấu: doanh thu theo mức dùng (tính theo token) 26,3 tỉ USD, 79% chín tháng; thuê bao 6,9 tỉ, 21%. Tỉ trọng thuê bao lên từ 17% của cả năm 2025.
Cam kết 895,4 tỉ USD: gồm những gì, đến hạn khi nào
Con số này gộp bốn nhóm. Locaith cộng lại từ phần "Contractual Obligations" và các đoạn đi kèm trong hồ sơ, ra 895,39 tỉ, khớp 895,4 tỉ:
| Nhóm | Tỉ USD | Ghi chú của hồ sơ |
|---|---|---|
| Nghĩa vụ hợp đồng tại 30/9/2026 | 320,0 | Thuê văn phòng và thiết bị 4,2; thuê tài chính 1,95; cam kết mua tối thiểu 313,8 (chủ yếu dịch vụ đám mây và hạ tầng bên thứ ba) |
| Cam kết ngắn hạn huỷ được trong một năm, hoặc hợp đồng còn dưới một năm | 17,4 | Mức thanh toán tối thiểu |
| Hợp đồng thuê đã ký nhưng chưa bắt đầu | 451,2 | Dự kiến bắt đầu từ 2026 đến 2028, thời hạn dưới một năm đến 20 năm, trung bình khoảng 10 năm |
| Cam kết ký sau 30/9/2026 | 100,2 | Chủ yếu thuê trung tâm dữ liệu và dịch vụ đám mây |
| Cam kết ngắn hạn ký sau 30/9/2026 | 6,6 | Mức thanh toán tối thiểu |
- Thời điểm: khoảng 447,5 tỉ (50%) dự kiến phát sinh trước 31/12/2030, phần còn lại gần như toàn bộ trong 2031 đến 2045. Khoảng 69,8 tỉ (7,8%) đến hạn trong 12 tháng sau 30/9/2026.
- Phần có thể huỷ: khoảng 213,8 tỉ (23,9%) thuộc các thoả thuận có quyền chấm dứt hoặc điều kiện phải đạt trước khi bắt đầu, chẳng hạn bên đối tác phải huy động đủ vốn, có cơ sở vật chất hoặc được cấp phép. Trong số 69,8 tỉ đến hạn trong 12 tháng, khoảng 4,3 tỉ thuộc loại này.
- Chưa tính vào 895,4 tỉ: hồ sơ ước 150 đến 175 tỉ cho các thoả thuận không ghi số tiền cố định (phụ thuộc năng lực được giao và giá). Riêng phần TPU bổ sung của Google, giao 2028 đến 2031, hồ sơ ước 125 đến 150 tỉ và nói rõ nằm ngoài bảng; hồ sơ không nói khoản này có nằm trong 150 đến 175 tỉ hay không nên Locaith không cộng.
- Theo đối tác (số tối thiểu hoặc tối đa hồ sơ nêu): Microsoft ít nhất 44,9 tỉ (11/2026 đến 6/2033); Google ít nhất khoảng 121,3 tỉ (4/2026 đến 7/2033); Amazon ít nhất 110 tỉ (5/2026 đến 4/2036); SpaceXAI (trước là X.AI) tối đa 120,5 tỉ trong thời hạn kéo tới 2029, mỗi tháng khoảng 3,1 tỉ khi đủ năng lực, và sau thời gian không huỷ ban đầu (kết thúc tháng 1 và tháng 3/2027) mỗi bên có thể huỷ với thông báo 90 ngày.
So với bản S-1 ngày 26/10: bản gốc để trống mọi tổng (tổng cam kết, phần đến hạn, thanh khoản), nên 895,4 tỉ USD lần đầu xuất hiện trong bản sửa đổi. Ở phần mô tả từng đối tác, Locaith đối chiếu hai bản: Microsoft không đổi số (44,9 tỉ), thời hạn kéo từ tháng 5 sang tháng 6/2033; SpaceXAI không đổi (120,5 tỉ); Google tăng từ khoảng 114,5 tỉ lên khoảng 121,3 tỉ (thêm khoảng 6,8 tỉ), với các lần sửa đổi kéo tới tháng 10 thay vì tháng 8. Bài Cáo bạch IPO của Anthropic ngày 30/9 của Locaith dẫn Reuters đọc bản nháp bảo mật với tổng 518 tỉ USD; Locaith không kết luận cam kết "tăng 377 tỉ" vì đó là hai thời điểm, nguồn khác nhau và có thể khác phạm vi.
Tiền ở đâu để trả
- Thanh khoản 146,6 tỉ USD tại 30/9/2026, chưa tính tiền thu từ đợt IPO: tiền mặt và tương đương 95,6 tỉ, đầu tư ngắn hạn 36,3 tỉ, hạn mức tín dụng còn dùng được 14,8 tỉ. Ngoài ra đối tác có thể hỗ trợ tới 77,0 tỉ qua các khoản trái phiếu chuyển đổi và tới 5,0 tỉ cam kết vốn cổ phần.
- Dòng tiền chín tháng: hoạt động kinh doanh +6,6 tỉ; đầu tư −36,5 tỉ; tài chính +110,7 tỉ, toàn bộ từ phát hành cổ phiếu ưu đãi chuyển đổi.
- Locaith so: 69,8 tỉ đến hạn trong 12 tháng bằng khoảng 73% tiền mặt và 48% thanh khoản, và gấp khoảng 10,6 lần dòng tiền kinh doanh chín tháng. Hồ sơ nói công ty định trả bằng doanh thu và vốn huy động thêm. Đây là phép so của Locaith, không phải cảnh báo của hồ sơ.
Điều hồ sơ chưa cho biết
Hồ sơ chưa nêu giá chào bán, khoảng giá hay số cổ phiếu (các chỗ này để trống), nên chưa thể tính định giá hay số tiền thu về. Bảng kết quả theo quý ghi là chưa kiểm toán. Hồ sơ cũng không tách phần điện toán thuê ngắn hạn đắt hơn bao nhiêu so với hợp đồng dài hạn, và không cho biết quý 4 sẽ giảm bớt hay tăng thêm khoản này. Bài này không phải lời khuyên đầu tư.
Nhận xét của Locaith: dành cho doanh nghiệp dùng Claude qua API
Đây là ý kiến của Ban Biên Tập. (1) Hồ sơ nói giá giảm đi cùng mỗi phiên bản mô hình mới và khoản giảm 600 triệu USD đã được bù bằng mức dùng tăng; nếu bạn mua theo token, giá đơn vị có xu hướng đi xuống chứ không đi lên. (2) Hồ sơ cho thấy công ty phải mua điện toán ngắn hạn với giá cao để đáp ứng nhu cầu; Locaith suy ra rằng khi nhu cầu vượt năng lực, người dùng vẫn có thể gặp giới hạn tốc độ hoặc thay đổi gói (hồ sơ không nói điều này). Doanh nghiệp nên có phương án dự phòng nhà cung cấp thay vì phụ thuộc một nguồn. (3) Năm khách lớn nhất chiếm khoảng 25% doanh thu; chuyện của họ ảnh hưởng đến nhà cung cấp hơn là chuyện của một khách nhỏ.
Giới hạn và điều chưa kiểm chứng
Locaith tải bản S-1/A (14 MB, số tiếp nhận 0001628280-26-068676) và bản S-1 gốc nộp 26/10 (số tiếp nhận 0001628280-26-067168) từ EDGAR ngày 4/11/2026; bản gốc dùng để đối chiếu các chỗ để trống và mô tả đối tác. Với bản S-1/A, Locaith đọc phần kết quả hoạt động, thanh khoản, nghĩa vụ hợp đồng, bảng chỉ tiêu phi GAAP, bảng kết quả theo quý, và các đoạn rủi ro về tập trung khách hàng và lỗ lũy kế. Locaith chưa đọc toàn bộ báo cáo tài chính và các ghi chú (đặc biệt Ghi chú 4 về tài trợ đối tác và Ghi chú 17 về sự kiện sau ngày 30/9), chưa đọc các phần về quản trị và cấu trúc cổ phần, và không kiểm toán lại số nào; mọi số trong bài là số hồ sơ công bố hoặc số Locaith tính từ chúng và đã gắn nhãn. Tìm kiếm EDGAR của Locaith liệt kê bản S-1 (26/10), bản S-1/A (2/11) và các bản DRS/A nộp bảo mật (4/9, 1/10, 9/10); Locaith không đọc các bản bảo mật. Số liệu phản ánh cách công ty trình bày với SEC, chưa có đánh giá độc lập nào.
Nguồn:
- SEC EDGAR — Anthropic, PBC, Form S-1/A (nộp ngày 02/11/2026, số tiếp nhận 0001628280-26-068676, hồ sơ số 333-299633)
- SEC EDGAR — Anthropic, PBC, Form S-1 (nộp ngày 26/10/2026, số tiếp nhận 0001628280-26-067168; Locaith dùng để đối chiếu)
- SEC EDGAR — Tìm kiếm toàn văn (tra danh sách hồ sơ S-1, S-1/A, DRS/A của Anthropic ngày 04/11/2026)
- CNBC — Anthropic S-1 quarter financials (02/11/2026; Locaith dùng để đối chiếu)
- AI Weekly — AI News Today (bản tổng hợp dẫn tới tin)
Locaith đã đọc trực tiếp hồ sơ S-1/A trên EDGAR ngày 04/11/2026. Ảnh bìa là ảnh tư liệu chụp sảnh văn phòng Anthropic ở San Francisco ngày 25/10/2024 (Wikimedia Commons; Department for Science, Innovation and Technology, giấy phép CC BY 2.0), Locaith cắt một phần tường và góc ngồi, không phải ảnh chụp theo sự kiện. Biểu đồ là đồ hoạ của Locaith. Bài do Ban Biên Tập Locaith viết và phân tích ngày 04/11/2026; không phải lời khuyên đầu tư.